

ARTICLES
专业文章
认定书未认定"政府原因",还能置换土地吗?——以航空限高、噪声超标导致闲置的住宅用地为例
认定书未认定"政府原因",还能置换土地吗?——以航空限高、噪声超标导致闲置的住宅用地为例
2022年,甲公司(系国有企业)通过公开招标、拍卖、挂牌方式取得某市一宗住宅用地,签订出让合同,全额缴纳出让金并取得不动产权证;受征管职责划转过渡期影响,该笔出让金由财政部门征收。挂牌前,自然资源主管部门委托规划设计院编制的规划条件载明:主体建筑高度不超过70米(≤23层),居住建筑层高不低于2.9米,具体限高要求以民航安全监管部门审批为准。办理前置规划手续时,民航部门出具净空审核意见载明:地块上所有建筑物海拔高度不得超过515米(折算后实际建筑物高度不超过29米),原高层住宅方案由此无法成立,叠加噪声超标与机场障碍物限制面保护要求,土地自此闲置。经甲公司多次与政府部门沟通,市政府口头表明同意置换,甲公司同步在该市另一辖区物色了一块备选地块,但置换工作至今未能有序推进。
涉案土地闲置两年后,自然资源主管部门出具《闲置土地认定书》,载明闲置原因为:噪声超标、航空限高、机场障碍物限制面保护,但认定书未明确认定是否属于《闲置土地处置办法》第八条规定的“政府、政府有关部门的行为”。
由此产生本案的两个核心问题:第一,在认定书已列举三项客观原因、却未作第八条归类的情况下,“政府原因”是否仍有论证空间?第二,土地置换面临哪些制度障碍,又应如何应对?笔者拟结合法律法规与地方实践,就上述问题提出以下思考与建议,以资参考。
一、本项目土地闲置是否应被归因于“政府原因”
(一)“政府原因”认定:决定有偿置换抑或无偿收回的关键
本案争议焦点的首要问题,在于案涉土地闲置是否系“政府原因”所致—— 这一认定直接影响本项目土地的处置走向:属政府原因的,原则上可协商通过有偿收回、土地置换等方式处置;不属政府原因的,则将面临被无偿收回的风险。《闲置土地处置办法》(国土资源部令第53号)对此规定的处置逻辑如下:
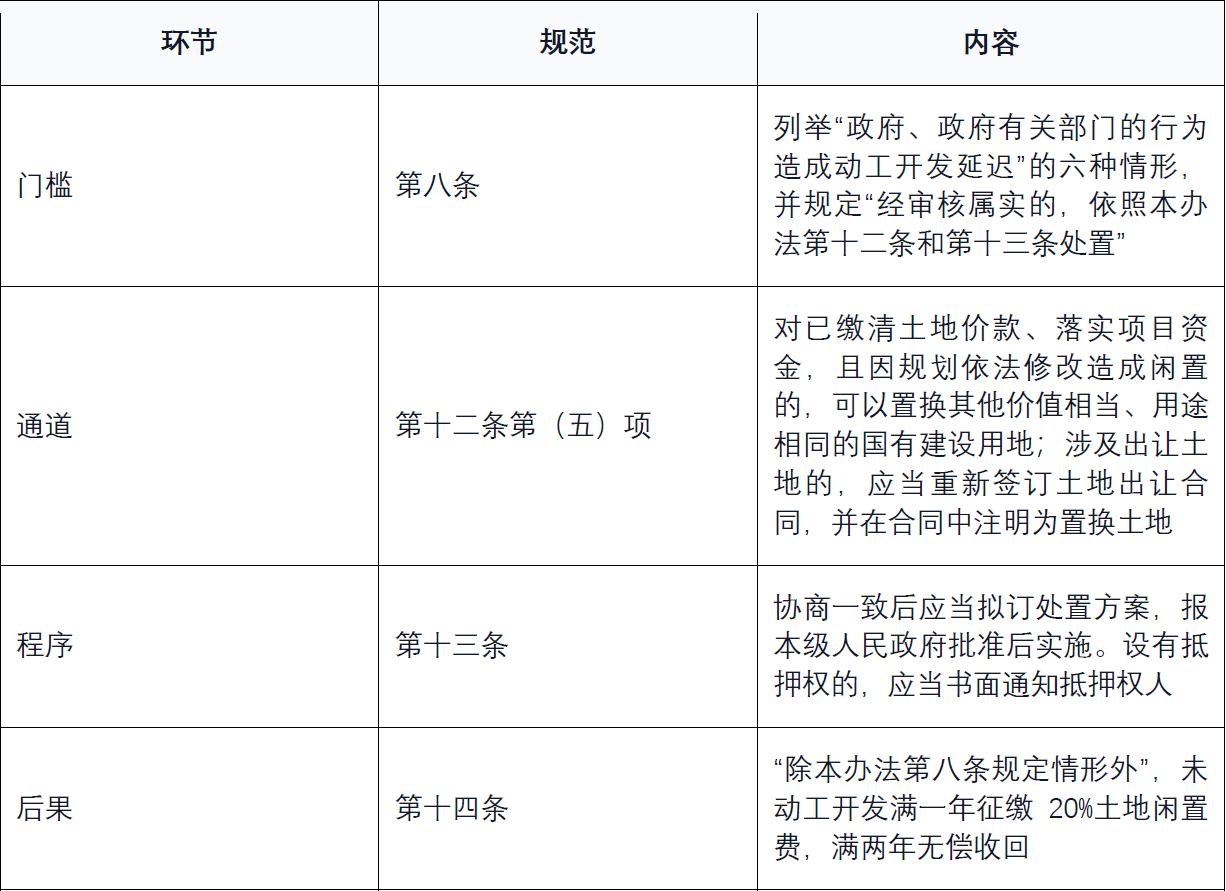
需特别指出的是,《闲置土地处置办法》第十四条“除本办法第八条规定情形外”的除外安排,是对上位法规则的承接。《城市房地产管理法》第二十六条明确规定,超过约定动工开发日期满二年未动工开发的,可以无偿收回土地使用权;“但是,因不可抗力或者政府、政府有关部门的行为或者动工开发必需的前期工作造成动工开发迟延的除外”。换言之,“政府原因除外”是法律层面确立的规则,本案论证正是在这一法定框架内展开。
(二)“政府原因”的论证路径
笔者认为,案涉闲置土地认定书虽未将闲置原因归入“政府原因”类别,但这并不意味着企业即无任何主张依据。具体而言,可循以下三条路径层层递进展开论证:
1.《闲置土地认定书》载明的三项原因,均属政府侧的公共利益限制
噪声超标、航空限高、机场障碍物限制面保护,均属机场运营衍生的公共利益限制,出自《民用机场管理条例》、机场净空保护相关规定及机场周围飞机噪声环境标准等要求,无一属企业自身经营原因。
2.限高与净空保护系“国家相关政策”对“建设条件”的修改
《闲置土地处置办法》第八条第(三)项规定:“因国家出台相关政策,需要对约定、规定的规划和建设条件进行修改的”。出让合同与规划条件中的建筑高度即典型的“建设条件”;而限高的依据——《民用机场净空保护区域内建设项目净空审核管理办法》等民航规范性文件与机场净空保护要求,正属于“国家出台的相关政策”。
3.规划条件未明确限高基准,关键指标悬置于后续审批
《闲置土地处置办法》第二十一条第(四)项要求供应土地符合“地块位置、使用性质、容积率等规划条件明确”的要求,其立法目的在于防止因政府、政府有关部门的行为造成土地闲置。就本项目而言,出让时规划条件虽载明“主体建筑高度不超过70米”,但同时注明“具体限高要求以民航安全监管部门审批为准”,最关键的开发强度指标由此被留待事后审批确定,出让时并未明确。后经民航主管部门审批,其出具的意见明确“建筑物海拔高度不超过515米”,而该地块扣除场地自身海拔后,折算的实际建筑物高度仅约29米,不及出让条件载明的70米的一半,客观上大幅压缩了可实现开发强度;加之“居住建筑层高不低于2.9米”的要求,原高层住宅方案与实际可实现开发强度之间的差距进一步拉大。规划条件的上述不明确状态,系由出让环节对限高标准的设定方式所致,而非企业自身原因,故本案出让时规划条件未达到“明确”的法定要求,可归入《闲置土地处置办法》第八条第(六)项“政府、政府有关部门的其他行为”。
二、土地置换面临的五个实务难点分析
在论证了土地闲置可归入“政府原因”之后,下一步即涉及如何操作土地置换。笔者认为,实务难点可归纳为以下五点。
1. 住宅用地被排除在协议置换之外
《民法典》第三百四十七条第二款与《招标拍卖挂牌出让国有建设用地使用权规定》(国土资源部令第39号)第四条均明确,商品住宅等经营性用地应当招拍挂;39号令第二十四条更规定,应当招标拍卖挂牌而擅自采用协议方式出让的,对直接负责的主管人员和其他直接责任人员依法给予处分;构成犯罪的,依法追究刑事责任。就低效用地再开发试点城市而言,《自然资源部关于扩大深化低效用地再开发试点工作的通知》(自然资发〔2025〕83号)亦明确原土地使用权人按规划用途实施低效用地再开发“商品住宅除外”。
在上述法律规定框架下,笔者认为,破局可从以下两方面着手:其一,论证“置换不是新增供应”——企业已为这块地付过一次对价,如今只是把对价平移到另一块地上,既无新增供应,亦不存在“两个以上意向用地者”的竞争场景;这正是《闲置土地处置办法》第十二条第(五)项允许“重新签订土地出让合同”的法理所在,该条要求置换土地用途相同、亦未要求重新招拍挂。其二,从实务操作看,已经有过住宅用地置换的案例[1],故本案可以争取“参照执行”,并推动市政府以专题会议形式集体决策,为审批部门提供可引用的依据与程序支撑。
2. 跨区置换的财政体制障碍
原土地所在区此前已按分成体制确认的出让收益需冲回,拟置换土地所在区则须拿出净地、承担收储成本,其出让收益与收储成本之间的差额即为实际让渡的利益。土地储备机构按行政区划设置、仅承担本行政辖区内的储备工作,出让收入实行“收支两条线”、全额上缴同级财政,跨区的储备资源与资金无法自动对冲。笔者认为,此事在区级层面无从解决,须由市政府统筹决定。同时,依《闲置土地处置办法》第十二条、第十三条,处置方案还须经市自然资源局与企业协商一致后拟订,并报本级人民政府批准。专题会议纪要系政府决策,不能替代协商程序。建议在专题会议纪要中明确:(1)批准本次置换,并明确本次土地置换的具体操作路径;(2)明确老地收回补偿支出的承担主体,以及新地块出让收入的归属方式;(3)明确储备主体与成本列支渠道;(4)确认老地出让金抵缴新地出让金的依据,为财政部门的抵减操作提供书面支撑。
3.出让金抵缴路径
依《财政部 自然资源部 税务总局 人民银行关于将四项政府非税收入划转税务部门征收有关问题的通知》(财综〔2021〕19号),国有土地使用权出让收入自 2022年1月1日起全面划转税务部门征收。但案涉出让合同虽签订于2022年,受划转过渡期影响,老地出让金系由财政部门征收;而置换土地若重新签订出让合同,其出让金将由税务部门征收。由此形成本案资金操作的核心梗阻:两块地的出让金分属两个征管主体,适用两套票据、两个系统,两端无法自然衔接。也正因分属两个征管主体,抵缴无法由任何一方单独完成:老地款项的处置须由财政部门确认依据,新地价款的缴纳须由税务部门受理申报,规划条件与置换方案则须自然资源部门出具。鉴于此,笔者认为,企业可以与市政府沟通,提出组织召开财政、税务、自然资源三家联席会商,并将抵缴流程、票据处理、差额开票方式形成书面意见,从而便于后续推进。
此外,退库规则进一步收窄了空间。财综〔2021〕19 号第七条规定,资金入库后需要退库的按财政部门有关退库管理规定办理;因缴费人误缴、税务部门误收需要退库的向税务部门申请;“其他情形需要退库的,由缴费人向财政部门和自然资源部门申请办理”。本案若采“先退再缴”,老地款项即属“其他情形退库”,须向两部门申请,跨年度、跨征管主体,周期长、变数多。因此,笔者认为,稳妥路径是走抵缴、不走退库:不做资金回流,将老地已缴出让金(或其评估价值)直接抵作新地出让金,仅对差额部分申报缴纳。此操作在泰安、黄石等地已有先例——原国有建设用地评估价值可以抵扣相应出让价款,新旧地块出让金差价缴清即可。
4. 评估缩水与“国有资产流失”的合规化解
案涉土地取得于 2022 年,正值市场高位;时隔四年,地价已大幅回落。若按现状市场价评估,原土地价值缩水幅度过大,此系本案国企客户最关切的问题。
笔者认为,依据《企业国有资本保值增值结果确认暂行办法》(国务院国资委令第 9 号)第十三条第(三)项、第(九)项,因按规定进行资产评估而减少和经国有资产监督管理机构按规定认定而减少的国有资本,属“客观减少因素”。据此,本案中只要按政府要求委托经备案的评估机构评估,并按照国有资产处置分级管理规定报批后实施,国有资本因评估形成的减少可按规定作为“客观减少因素”处理,但不能据此直接排除“国有资产流失”的追责风险。
5.“重新拍地”可能导致钱地两空
政府部门初步提出的方案是退老地、重新招拍挂新地,但一旦新地进入公开招拍挂,企业仅为众多潜在竞买人之一,被更高价摘走的可能性真实存在;而此时老地已收回、出让金已被抵缴,企业将陷入“钱已出去、地没拿到”的绝境。笔者认为,此风险须在方案设计阶段即予封堵,而非待挂牌公告发布后再行补救。首选协议置换;若必须挂牌,可设置与项目实质相关的资格条件,但应注意定向条件必须与项目履约、公共利益有实质关联——纯粹为特定企业“量身定制”的条件,存在被认定为限制竞争而无效的风险。
结语:
笔者认为,闲置土地处置的每一步,本质上都是“归因”的争夺。本案土地闲置已满两年,“政府原因”的认定直接决定土地是被有偿置换还是被无偿收回;规划条件将限高基准悬置于后续审批、出让时未达“明确”要求,正是本案可归入《闲置土地处置办法》第八条第(六)项的关键所在;安徽肥西等地的住宅用地置换先例,则为协议置换的“参照执行”提供了实践支撑。目前市政府仅口头同意置换,置换工作尚未有序推进,下一步的重点在于把口头共识转化为正式决议:其一,补充提交《土地闲置原因说明材料》,落实“政府原因”认定;其二,通过市政府专题会议明确协议置换的操作路径、跨区财政结算安排,以及财政、税务、自然资源三部门联商的抵缴机制。唯有如此,置换方能依法合规落地,企业合法权益亦能得到切实保障。
本文仅代表笔者个人观点,不构成对任何一方的法律意见或建议。
[注]
[1] 例如安徽华信房地产开发有限责任公司、安徽天赋投资有限责任公司的住宅用地置换,参见肥西县自然资源和规划局2025年5月29日《公示》,载https://www.ahfeixi.gov.cn/public/15991/111108758.html
