
ARTICLES
专业文章
A股某上市公司股权民事信托传承案例解析
A股某上市公司股权民事信托传承案例解析
信托在财产传承上的优势为世人公认,但常见的股权家族信托不仅要按照转让计征个人所得税,在LP+GP的SPV架构中,除了潜在税负增加外,GP持有人去世后其份额因继承而分散,架构稳定性与多代传承目的都会受到影响,多数上市公司股东只好选择观望。
民事信托在上市公司股权传承中的应用,不仅能够保留股权信托的制度优势,还能有效避免上述不足,笔者的一些客户从最初的质疑,到最后接受与适用,除了对专业服务能力的认可外,更是对民事信托制度深刻了解后的信服。
本文将根据公开披露的信息,深度解析深交所创业板一家健康领域上市公司(以下简称XL上市公司)的X股东家族,通过父子间的个性化遗嘱+民事信托架构,低成本高效率地完成了价值数亿元股份跨代传承安排的成功案例,此类安排也是笔者为上市公司股东设计股权传承方案时经常所采用的方式之一。
X家族上述安排自2023年落地,至今已运行三年,其间XL上市公司经历了可转债转股、股本变动、境外上市筹备等一系列事项,民事信托架构、控股股东与实际控制人未发生变故,实现了股权集中,经营稳定,全家受益的预期目标。
一、XL上市公司股东X家族的特殊股权信托传承始末
2026年1月,深交所创业板XL上市公司向港交所递交H股上市申请,招股书披露:实控人XPQ透过名为“XGFY遗嘱信托”的民事信托安排,持有先前由已故父亲XQX直接与间接持有的XL上市公司股权。这是该上市公司股权民事信托安排的具体名称首次进入公开披露文件,此前XL上市公司公告仅表述为《信托合同》。
XL上市公司成立于1993年8月,2019年登陆深交所创业板,募资逾10亿元。据灼识咨询数据,按2024年收入计,XL上市公司已经是中国第一大、全球第三大营养健康食品解决方案提供商,软胶囊和软糖两个品类的收入都排到全球第二。实控人XPQ、XQ夫妇,两人合计持有及控制XL上市公司近60%的股权,XPQ任董事长兼总经理,管理层除了其配偶XQ外,还有其妹夫任副总经理,属于较典型的家族企业。
XL上市公司的2025年营业收入40余亿元,截至2026年10月16日收盘,总市值已逾55亿元。XL上市公司的2026年半年度报告摘要披露:XPQ名下持有XL上市公司的股份中,一部分为其自有股份,另一部分系其作为民事信托受托人持有的股份,该等股份登记在其名下,其仅享有表决权,全部经济利益由民事信托项下的受益人享有。
根据公开信息,XL上市公司股权民事信托传承安排始于2018年10月19日,XL上市公司发起人股东XQX订立书面遗嘱,约定其持有的XL上市公司股份、以及其在GH公司(XL上市公司的控股股东,一家投资类有限责任公司)的股权,均由同为XL上市公司发起人股东即其子XPQ继承。
2019年10月9日,XQX与XPQ父子之间正式搭建上市公司股权民事信托传承架构,以XQX直接持有的XL上市公司股份与GH公司股权作为信托财产,XQX身故后全部由XPQ作为受托人继承,不作为XPQ与XQ夫妻的共同财产。XPQ以其自己的名义,为民事信托项下受益人的利益进行管理、运用和处分。该等股权、股份的表决权由XPQ基于受托人自由裁量而行使,信托项下的受益人享有信托财产全部经济利益,受益人为XQX的近亲属。
2023年5月13日,XQX去世。5月15日,XL上市公司披露《关于部分股东股份变动的提示性公告》。
2023年8月23日,XPQ出具《详式权益变动报告书》,XL上市公司同步披露《关于实际控制人权益变动的提示性公告》。公告的特别提示列明了三项内容:本次权益变动系实际控制人XPQ继承其父亲XQX的遗产所致,不会导致公司控制权发生变更,不会影响公司的治理结构和持续经营,不会对公司产生重大不利影响,不触及要约收购。同日,公司聘请的律师事务所出具专项法律意见书,就本次权益变动免于发出要约的事项发表了肯定意见。
2023年8月29日,中国证券登记结算有限责任公司出具《证券过户登记确认书》,属地市场监管部门出具《登记通知书》,股份与股权的过户、登记手续办理完毕。
XQX生前直接持有XL上市公司362.88万股,占股本比例2.01%;通过GH公司间接持有XL上市公司604.8173万股,占3.35%;合计持有XL上市公司967.6973万股,占5.36%。本次权益变动前,XPQ直接持有XL上市公司1296万股,占7.18%,通过GH公司间接持有XL上市公司3983.0227万股,占22.07%,合计持有XL上市公司5279.0227万股,占29.25%。变动完成后,XPQ本人持有的股份与比例不变,另作为民事信托受托人直接持有XL上市公司362.88万股(2.01%)、通过GH公司间接持有XL上市公司604.8173万股(3.35%),合计持有XL上市公司6246.72万股,占34.61%。
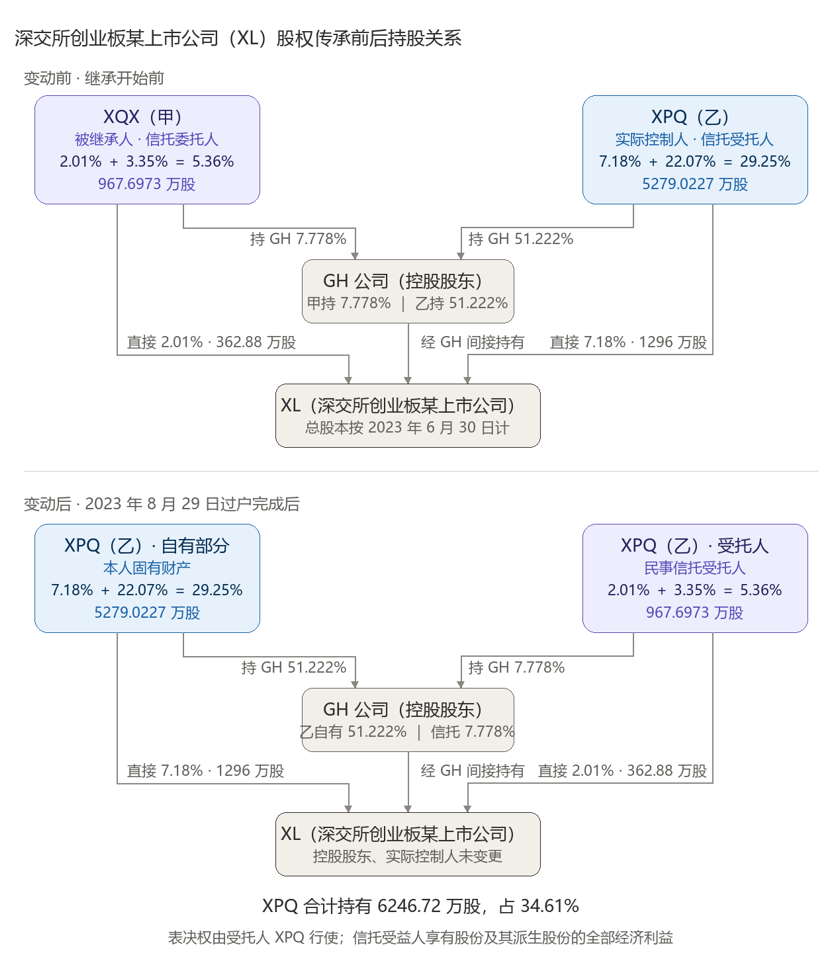
因XL上市公司当时处于可转债转股期,股本总数处于动态变化中,上述比例系按截至2023年6月30日的总股本计算。
在此之后,这套安排一直以同样的口径出现在XL上市公司的定期报告中。2026年8月29日披露的2026年半年度报告摘要载明:XPQ名下持有XL上市公司2803.5072万股,其中2190.24万股为其自有的XL上市公司股份,613.2672万股系其作为信托受托人持有的XL上市公司股份。其作为信托受托人持有的XL上市公司股份登记在其名下,其仅对该等股份享有表决权,该等股份及其派生股份(若有)的全部经济利益由信托合同项下的受益人享有。
二、上市公司股权遗嘱+民事信托架构的法律适用
遗嘱信托的设立依据,见于我国《民法典》第1133条。该条第四款规定,自然人可以依法设立遗嘱信托。
信托关系的成立与运行,依据我国《信托法》进行。该法第2条规定的信托定义,未对受托人的身份作出限定。第3条列举了民事信托与营业信托两大私益信托类型。第24条规定了受托人应当是具有完全民事行为能力的自然人、法人,法律、行政法规对受托人的条件另有规定的从其规定。
由家族成员等自然人担任受托人,为了财产托管、监护子女、赡养老人、执行遗嘱、管理遗产等目的,设立的信托属于民事信托,根据信托生效时点,又分为生前信托与遗嘱信托,本案例所涉民事信托属于遗嘱信托。《信托法》第13条规定,设立遗嘱信托,应当遵守继承法关于遗嘱的规定。遗嘱指定的人拒绝或者无能力担任受托人的,由受益人另行选任受托人。第43条规定,受托人可以是受益人,但不得是同一信托的唯一受益人,因此受益人范围应当包含受托人以外的家族成员。
信托财产的独立性,由《信托法》第15条、第16条确立。第17条进一步规定,除设立信托前债权人已对该信托财产享有优先受偿的权利并依法行使、受托人处理信托事务产生债务、信托财产本身应担负的税款以及法律规定的其他情形外,对信托财产不得强制执行。
继承与夫妻财产部分,依据是《民法典》继承编与婚姻家庭编。第1123条规定,继承开始后按照法定继承办理,有遗嘱的按照遗嘱继承或者遗赠办理,有遗赠扶养协议的按照协议办理。
上市公司股权的过户通道,是证券登记结算机构的非交易过户。继承属于中国证券登记结算有限责任公司规定的非交易过户情形之一,凭公证文书等法定文件即可办理,不需要经过二级市场的交易或者协议转让,因此不受减持比例、协议转让最低比例等规则的限制。
权益变动免于要约属于《上市公司收购管理办法》第六十三条规定的法定豁免情形,无需另行向中国证监会申请豁免。
综合上述及其他相关法律规定,上市公司股权遗嘱+民事信托架构本就不存在法律上的障碍,只是很多上市公司股东并不知晓有此安排,或者未看到先例而选择观望,将家族持有并已达到传承临界点的上市公司股权继续暴露在危险之中。从这个角度来看,X家族为广大上市公司股东提供了一个可行的参考样本。
三、X家族获得的长效法律利益
作为勇敢尝试,顺利落地并依法披露民事信托传承安排的上市公司股东,X家族也获得了下述法律利益:
1.股权没有分散
父亲XQX留下的967.6973万股股份整体登记在儿子XPQ一人名下,而不是按继承份额拆分给数位继承人。X家族对XL上市公司的持股,仍然是一个完整的、可以统一行使表决权的块,没有因为一代人的离世而分散成几份。
2.控制权没有旁落
信托文件约定,该等股权的表决权由受托人XPQ基于自由裁量行使,XPQ本人又是公司的实际控制人、董事长,合计持股由29.25%上升至34.61%,X家族对XL上市公司的控制力不降反升。权益变动报告书与律师法律意见书均确认:本次权益变动前后,公司的控股股东仍为GH公司,实际控制人仍为XPQ及其配偶XQ,未发生变更。
3.不触及要约收购
《上市公司收购管理办法》第六十三条第(七)项将“因继承导致在一个上市公司中拥有权益的股份超过该公司已发行股份的30%”列为免于发出要约的情形。XPQ的持股由29.25%跨过30%这道线,依法免于发出要约,无需履行要约或申请豁免的程序。
4.子女的婚姻变故不影响民事信托传承的这部分股份
遗嘱与《公证书》均明确,XQX遗留的股份与股权由XPQ一人继承,并作为信托财产持有,不作为XPQ夫妻的共同财产。XPQ的配偶XQ虽为XL上市公司共同实际控制人,但这部分股份不属于夫妻共有,不在离婚变故所涉财产之内。但XPQ作为共同受益人取得的信托利益属于个人财产还是夫妻共同财产,则需要通过信托文件进行确定。
5.XPQ的个人或夫妻共同债务风险影响不到这部分财产
依据《信托法》第16条,信托财产与受托人的固有财产相区别,受托人死亡或者依法解散、被依法撤销、被宣告破产的,信托财产不属于其遗产或者清算财产。据此,这部分股份既独立于XPQ的固有财产,也独立于XPQ的遗产,理论上XPQ的债权人不能据此主张清偿。
6.受益人拿到的是利益不只是股份
表决权归受托人,受益人享有的是全部经济利益,包括股份本身及其派生权益。家族内部的分配节奏、分配条件、受益人顺位,由信托文件约定,不取决于某一位家族成员的意志,也不因家族成员之间的关系变化而改变。
7.受托人新旧更迭,信托财产代代受益
依据《信托法》规定,委托人去世,委托人不是唯一受益人的,信托财产不作为其遗产,信托继续有效。信托存续期间,原则上不因受托人的变故或去世而终止,可根据信托文件约定的条件与程序更换受托人后继续运行,通常都是在家族内部选择合适的继任受托人,而受益人不仅包括受托人,还包括受托人的兄弟姐妹及后代成员,均可根据约定的条件与时间享受委托人留下的福泽。
8.可接受的成本
依据我国《印花税法》与实务,继承所涉证券非交易过户参照证券交易计征印花税,无转让价格的按过户前一交易日收盘价确定计税依据。XQX股份过户之日为2023年8月29日,适逢证券交易印花税减半征收政策自2023年8月28日起施行,印花税支出约几万元。GH公司股权部分按产权转移缴纳印花税也约几万元。证券非交易过户费按股份面值计收,约数千元。加上继承权公证费与出具法律意见书的律师费,全部成本非常低,而且与普通继承所涉成本一致,没有因为股权民事信托架构而增加税务负担。
四、三年之后,XL上市公司正在推进A+H计划
X家族的遗嘱与上市公司股权民事信托安排落地三年后,XL上市公司启动了一项更大的资本动作。
2026年1月8日,XL上市公司第四届董事会第十七次会议审议通过了发行境外上市外资股(H股)并在香港联合交易所有限公司主板挂牌上市的相关议案。2026年1月29日,XL上市公司向香港联交所递交了发行上市申请,并于同日在香港联交所网站刊发申请资料。XL上市公司同时修订了于H股发行上市后适用的《公司章程》(草案)及相关议事规则,增选独立董事,并聘任境外审计机构。
据XL上市公司2026年半年度业绩说明会披露的招股说明书行业数据,全球营养健康食品解决方案市场预计由2025年的303亿美元增长至2030年的426亿美元,复合年增长率7.0%。公司2025年位列全球第三,市场份额约2.0%。2026年上半年,公司实现营业收入20.52亿元,同比增长0.51%。
香港上市申请资料的有效期为六个月,上述申请资料于2026年7月29日满六个月。2026年9月7日,XL上市公司在业绩说明会上答复投资者“是否会重新递表”的提问时表示,H股发行上市相关工作目前正常推进中,相关进展将按照法律法规履行信息披露义务。
对一家正在推进境外上市的公司而言,控股股东层面的股权清晰与控制权稳定,是必须向监管机构和投资者交代清楚的事项。截至2026年6月30日,该公司的控股股东仍为GH公司,实际控制人仍为XPQ、XQ,均未发生变更。XPQ名下股份中的民事信托部分,仍按与2023年相同的口径在定期报告中作出说明:登记在其名下,仅享有表决权,全部经济利益由受益人享有。
一个上市公司股东家族的民事信托安排,能在公司走向国际资本市场的过程中保持三年不变,稳定一致,本身说明了这套安排不仅符合法律规定,也经得起市场考验,能够满足长期稳定运行。
结 语
上市公司股份的传承,难在同时满足几项互相牵制的要求:股份不能散,控制权不能丢,税务与交易成本不能高,家族内部的安排又不必公之于众。XL上市公司X股东家族的做法,是把遗嘱的确定性、信托的独立性,与继承这一非交易过户通道的低成本,叠加在同一套个性化方案与法律文件里。该安排看上去并不复杂,一份遗嘱、一套信托文件、一个公证,加上过户登记等。复杂的部分在于每一份文件都要落在现行法律的规定之内,每一个条款都要考虑到家族整体与个体成员利益的平衡,每一个环节都要有对应的确认与凭证,每一步变动都要按上市公司的规则接受监管,从尽职调查、风险评估、障碍消除、架构搭建,到信托文件、设立程序、档案管理、升级变更及合规运行,无不依赖专业的安排。
上市公司股权传承不仅仅体现在股东去世之后,股东健在时同样需要进行股权传承,具体方案与架构存在较大的差异,需要个性设计与量身定制。但对于A股需要进行传承的广大上市公司股东而言,X股东家族这套安排的价值不在于它有多精巧,而在于它已经做出了成功示范:从2018年立遗嘱、2019年设民事信托,到2023年顺利完成过户,再到此后三年的持续披露,全过程在监管下顺利进行。真正做到了用最小的成本,持续让家族成员受益,并将多代传承落到了实处。
提 示
本文所引案例,来源于该公司在深圳证券交易所指定信息披露平台公开的公告、定期报告及律师事务所出具的法律意见书,均为公开信息。为保护当事人隐私,文中对主体名称作了技术处理:该深交所创业板上市公司以XL上市公司指代,控股股东以GH公司指代,自然人以XQX(父)、XPQ(子)、XQ(子之配偶)指代。本文仅作制度分析与实务探讨,不构成对任何主体及其行为的评价,也不构成对任何具体交易的建议。股份继承所涉的税务处理,各地主管税务机关的口径可能存在差异,具体项目应当以主管税务机关的意见为准。上市公司股权的传承安排涉及证券监管、公司、信托、婚姻继承等多个领域,建议就个案问题向作者直接咨询。