

ARTICLES
专业文章
让交易记录自证清白——AI时代可视化在内幕交易听证申辩中的作用与期待
让交易记录自证清白——AI时代可视化在内幕交易听证申辩中的作用与期待
2025年内幕交易证监系统查办案件达218起,同比增长22.47%,案件数量与处罚力度均明显上升。在推定型内幕交易“联络接触+交易明显异常”的认定路径下,“交易明显异常”是推定型案件的核心争点。《最高人民法院、最高人民检察院关于办理内幕交易、泄露内幕信息刑事案件具体应用法律若干问题的解释》(2026年修正)第三条从时间吻合程度、交易背离程度和利益关联程度三个方面列举了认定时的考量因素。但该规定仍较为笼统,并未就交易金额放大程度、持仓占比、比较期间等指标设定明确量化标准,其边界较为模糊。
实践中,在内幕交易案件的听证阶段,当事人最常提出的申辩理由是“交易不存在明显异常”,例如存在正当理由、基于公开信息、符合本人交易习惯等;但证监会对此类申辩予以采纳的比例很低。“交易不存在明显异常”的反证实际上由投资者承担,而这一证明难度较大。所谓基于正当理由买入,客观依据何在;所谓一贯的交易习惯,具体表现是什么;所称波段交易,能否证明历史上确有类似交易或固定特征,是否足以推翻内幕交易推定。
随着执法实践日趋规范化、科学化,内幕交易案件的调查与审理将更加重视完整数据和客观事实,当事人的合法权益也有望获得更充分的保障。诉讼可视化的理念提出至今已逾十年;在人工智能重塑律师工作方式的当下,以往难以处理的海量财务数据与交易数据,得以被整理、校验并转化为清晰、可复核的图表,可视化的适用边界由此进一步拓宽。主动运用新型可视化方法,不只是提升法律服务的表达效率,更是将申辩建立在可验证的事实之上,推动内幕交易案件处理更加精细、公允。
在具体案件办理过程中,笔者团队已经应用更为科学的数据分析与可视化的方案,有效帮助当事人提出申辩意见,向监管机构更为客观、清晰地呈现当事人一贯的交易节奏、下单习惯、持仓结构与资金安排,使监管机构能够基于完整数据,而非敏感期内的局部片段,判断涉案交易是否确属明显异常。下文举示3张图表为例。
一、量价复合图
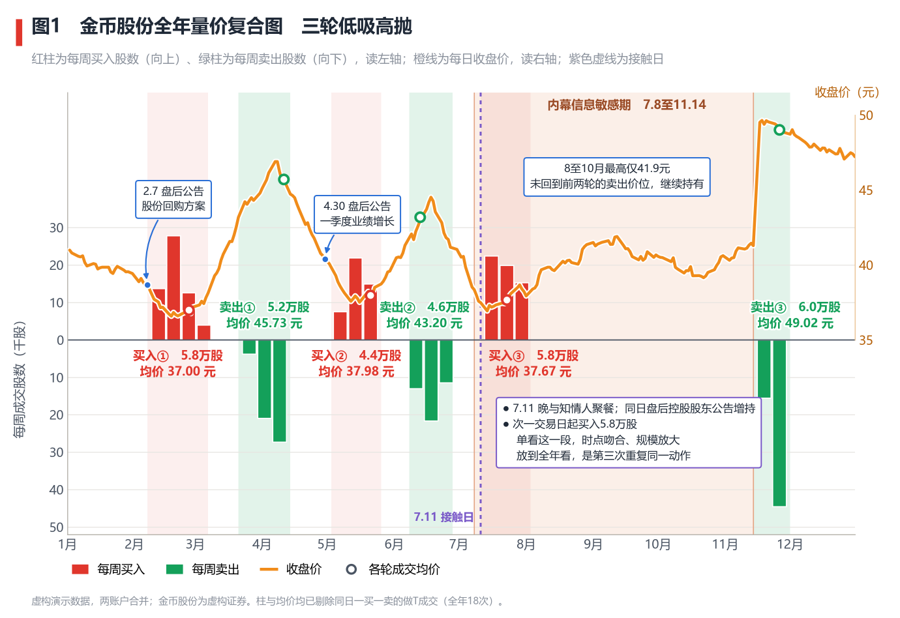
图1 “金币股份”全年量价复合图(虚构演示数据)
量价复合图将全年的买卖数量与股价走势置于同一坐标系内。红色柱体表示每周买入股数(向上),绿色柱体表示每周卖出股数(向下),对应左轴;橙色曲线为“金币股份”每日收盘价,对应右轴,曲线上的空心圆点标示各轮买入、卖出的成交均价。浅橙色底带标示内幕信息敏感期(7月8日至11月14日),紫色虚线标示接触联络日7月11日。
将观察期间由敏感期扩展至全年后,可以看到三轮波段操作。图中红色柱体出现三次,每一次均落在股价曲线的低谷;绿色柱体出现三次,每一次均落在股价曲线的高位。三轮操作的方式相同,均为股价回落至37元至38元一带时分批买入,股价回升后分批卖出。借助量价复合图,能够对交易连续性、买入一致性、卖出一致性、交易策略一致性、交易时点有其他正当理由支撑等做出更直观的梳理,繁杂的交易数据得以被直观理解,三轮波段操作情况以及和股价之间的对应关系清晰可见,使各项申辩意见有更扎实的事实支撑。
二、单笔规模散点图
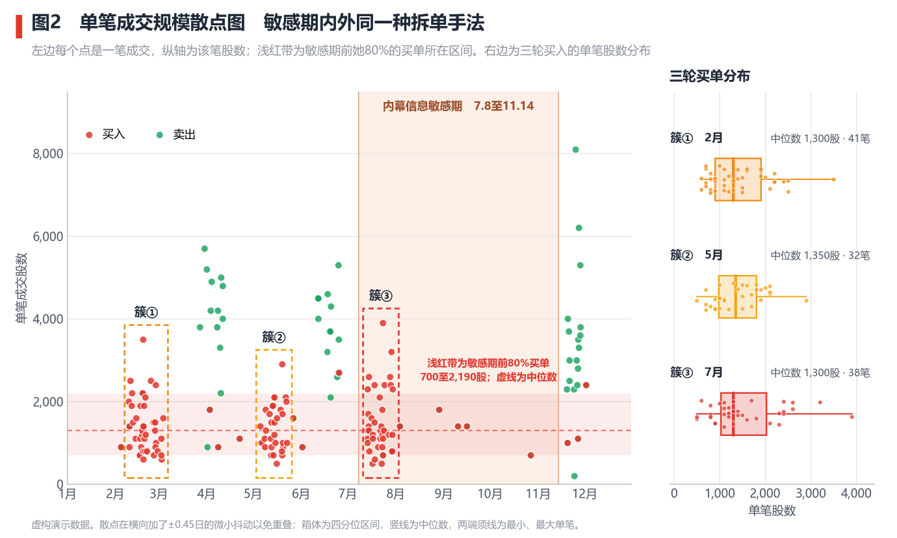
图2 单笔成交规模散点图(虚构演示数据)
散点图左侧每个点代表一笔成交,纵轴为该笔成交股数。实际交易中,投资者的单笔规模不可能完全一致,买单从数百股到三四千股不等;但浅红色区间显示,敏感期前其80%的买单集中在700股至2,190股之间,中位数为1,300股,敏感期内的买单仍分布于该区间上下。三轮大额买卖的交易频率、下单方式一致,买入与卖出的时点分布和密度亦与此前一致,表明其交易习惯得以延续。
如果说量价复合图呈现的是宏观视角下的趋势,散点图则更侧重微观视角下的操作,共同证明买入及对应交易与过往交易一致,未发生背离。
三、内幕交易全景图
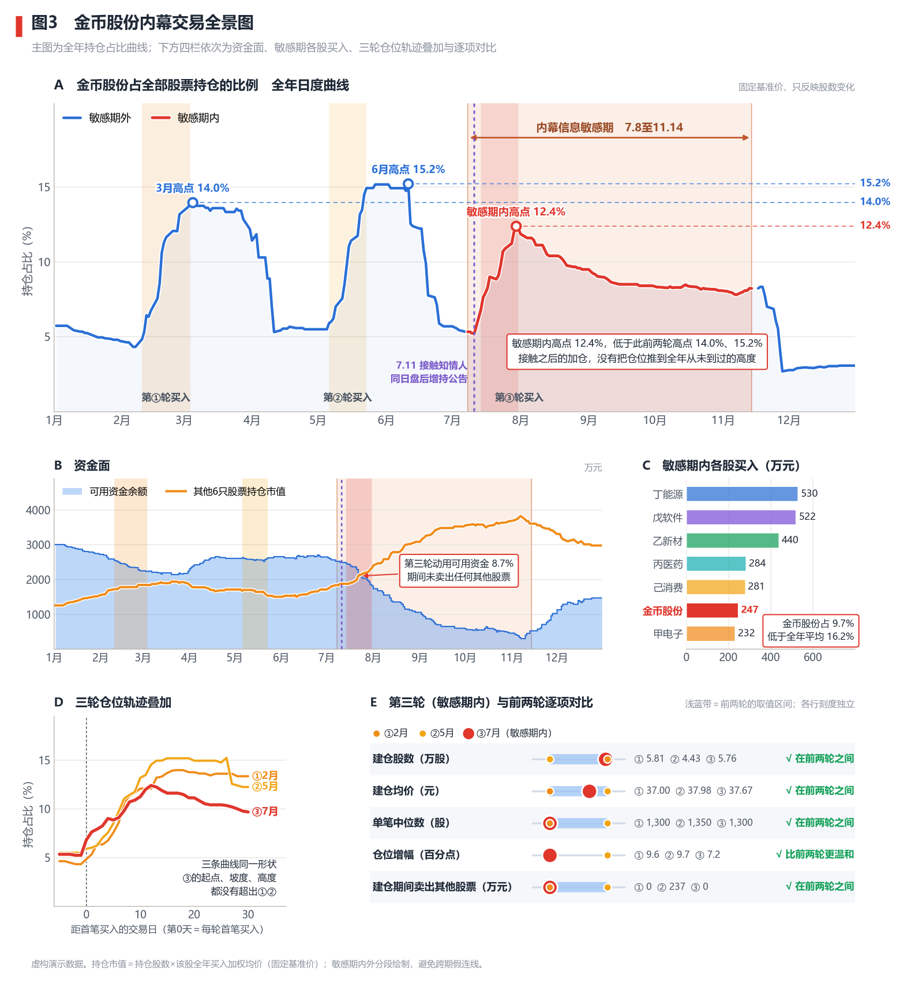
图3 “金币股份”内幕交易全景图(虚构演示数据)
内幕交易案件中,监管机构评价是否构成“交易明显异常”的一项重要标准,是当事人是否构成“交易意愿强烈”。实践中,对这一指标的判断除考察买入数量和买入价格外,还会考察整体持仓情况,即涉案股票在全部持仓中的占比,主要关注以下三点:一是仓位是否异常抬升,二是是否调集资金突击买入,三是资金是否集中于涉案股票。全景图以全年持仓占比曲线为主图,从不同维度显示:“金币股份”持仓占比虽在2025年7月由5.2%升至12.4%,但同等幅度的上升在当年已出现两次(2月、5月),7月的持仓占比峰值为三次中最低;第三轮建仓仅动用可用资金的8.73%,未卖出其他股票;敏感期内买入“金币股份”的金额仅占同期全部股票买入总金额的9.73%,在7只股票中位列倒数第二,且低于全年平均比例16.18%;三轮仓位曲线的起点、斜率与持续时间基本重合,第三轮较前两轮更为温和。表明其资金和注意力并未高度集中于“金币股份”一只股票,符合普通投资者多元配置、分散风险的正常投资逻辑。
总 结
以上仅为虚拟图例举示,实践中结合具体案件中的特殊情况和具体需要,可视化有更多样的适用场景与形式。在证券合规领域,人工智能完全可以发挥更大的作用。数据本身不会说话,但完整、可追溯的数据可以让交易记录“自证清白”——可视化所做的,正是在数据与认知之间架起一座可检验的桥梁。
