
ARTICLES
专业文章
重新审视美国“小院高墙”的边界:COINS法案对外投资审查行业标准的设定解析(上篇)
重新审视美国“小院高墙”的边界:COINS法案对外投资审查行业标准的设定解析(上篇)
近三年来,美国对外投资安全监管从行政令授权下的制度安排,逐步发展为由国会立法与行政实施规则共同构成的监管体系。10月22日,美国财政部公布《对外投资安全计划条例》拟议规则(以下简称“拟议规则”),拟进一步明确COINS法案(《全民对外投资国家安全法案》,Comprehensive Outbound Investment National Security Act)的实施要求,并对现行OISP(美国对外投资安全计划)的监管对象、敏感技术领域、交易限制及例外机制等作出调整。相关变化涉及多个关键适用问题[1]。对于中国相关企业、跨境投资基金及参与相关交易的美国投资人而言,其影响不限于投资交割环节的申报或禁止判断,还涉及被投资企业的股权结构、控制关系、实际技术活动、投资文件安排及投后交易管理。
本文分上下两篇。上篇聚焦COINS法案的规则解读,特别是监管范围的主要变化以及敏感技术领域的实质性变化;下篇重点解析安全港例外机制、执法责任及实务影响,以期为相关主体开展前瞻性风险评估和完善内部合规机制提供参考。
一、COINS法案的制度重构与规则衔接
(一) 从行政令到成文法的监管演进
现行OISP的制度基础是美国总统于2023年8月9日签署的第14105号行政令(Executive Order 14105),该行政令要求美国财政部建立监管机制,对美国人士涉及受关注国家特定敏感技术领域的部分投资活动实施限制。
2024年10月28日,美国财政部发布现行OISP最终规则,编入《美国联邦法规》第31编第850部分(31 C.F.R. Part 850,以下简称“现行规则”或“Part 850”),并于2025年1月2日生效。现行规则采取禁止类交易与申报类交易并行的监管结构,针对涉及特定先进半导体和微电子技术、量子信息技术及人工智能系统的交易,根据技术活动的性质及相关技术参数,分别设定禁止或申报要求。
2025年12月18日,COINS法案作为美国2026财年《国防授权法案》的一部分颁布,通过在《国防生产法》中增设第八编(Title VIII),建立对特定美国对外投资实施禁止或申报的法定监管框架。拟议规则的法律基础由此发生重要变化:现行OISP主要依据总统行政令及其授权实施,未来规则则将以美国国会制定的成文法为直接依据,由美国财政部通过实施细则落实相关要求。
从法律结构看,授权链条自上而下依次为:COINS法案副标题C(Subtitle C)提供立法依据;《国防生产法》第八编(Title VIII)为美国财政部长实施对外投资安全监管提供法定授权,并规定监管制度的核心内容;拟议规则拟增设的31 C.F.R. Part 851则将Title VIII规定的要求转化为具体的适用标准、程序及责任规则。
Title VIII确立的核心义务仍采取禁止与申报并行的双轨结构:一是授权美国财长要求美国人就涉及从事申报类技术活动的特定外国人的相关交易向财政部申报;二是授权美国财长禁止美国人实施涉及从事禁止类技术活动的特定外国人的相关交易。在监管对象及技术范围方面,Title VIII明确列举了五类法定敏感技术领域,并授权财政部长在法定条件下进一步界定相关技术的具体参数,以及增补能够提升受关注国家军事、情报、监控或网络能力的其他技术领域。拟议规则据此对既有技术领域进行调整,并新增高性能计算及超级计算、高超音速系统及生物技术领域。此外,Title VIII还规定了特定交易例外,并为相关监管程序提供法定依据;拟议规则在此基础上进一步细化例外适用条件,同时提出无约束力的咨询意见及保密提交有关受限外国人信息等程序安排。
整体而言,COINS法案带来的主要变化,是为美国对外投资安全监管确立了更明确的成文法基础,并在此基础上扩大和细化监管权限及具体要求。同时,现行规则与拟议规则之间的衔接安排,也直接影响相关交易在不同时间节点应适用的法律依据。下文将先分析这一衔接安排,再逐项讨论监管范围与敏感技术领域的主要变化。
(二) 现行规则与拟议规则的衔接
拟议规则对适用时间作出了明确安排。根据其过渡条款,现行规则不会因最终规则生效而被追溯性地整体取代。相反,现行规则将继续适用于自2025年1月2日(其生效之日)起至实施COINS法案的最终规则生效日前发生的相关活动;最终规则生效后,拟增设的Part 851将按照其规定的适用日期管辖相关交易。
因此,实务中判断某一交易究竟适用新规还是旧规,核心需关注以下两个时间节点:
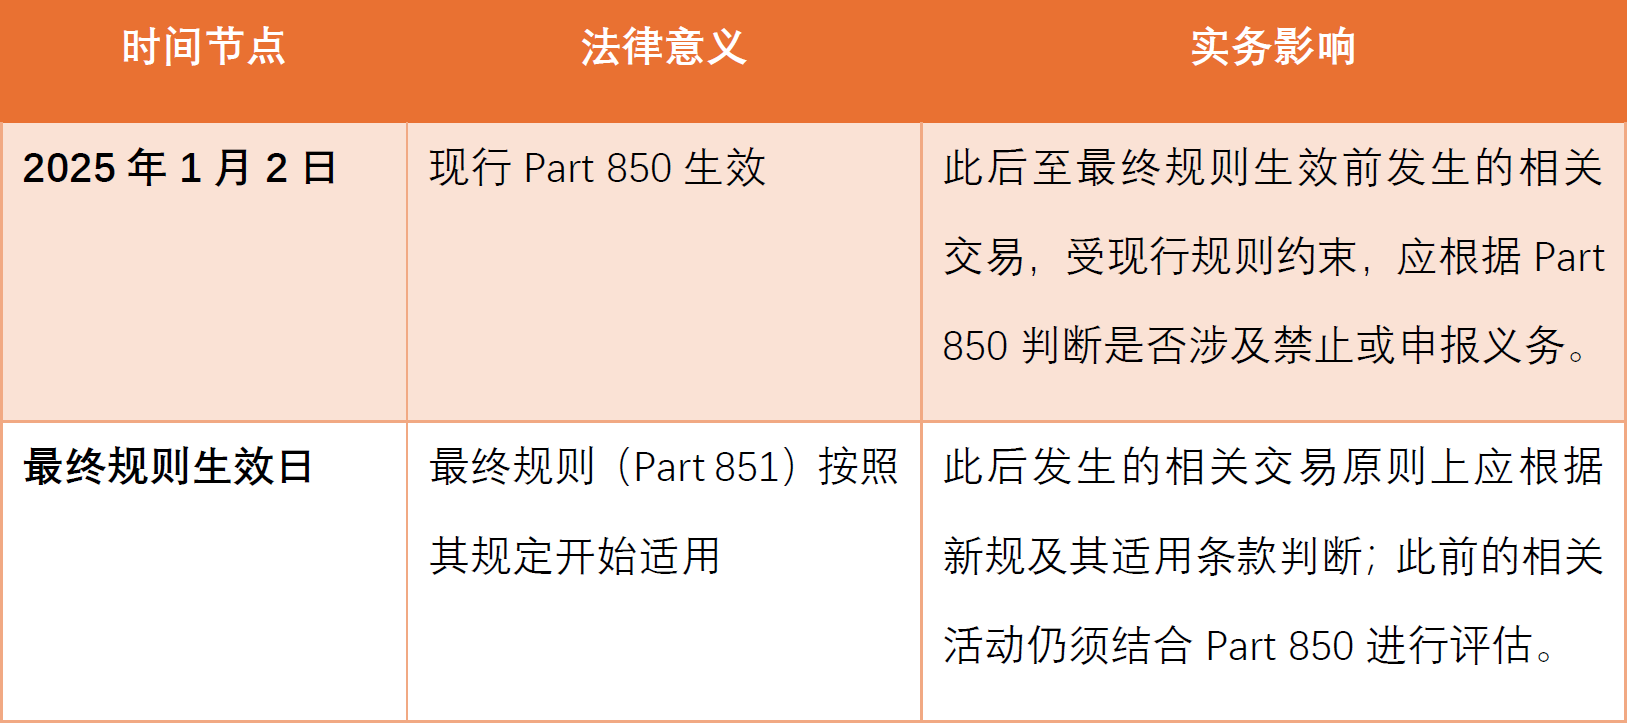
对于跨越上述两个时间节点的交易安排,拟议规则§ 851.501(d)针对“既有约束性资本承诺”设置了专门例外:对于在最终规则生效前已经订立、具有约束力但尚未催缴的资本承诺(binding, uncalled capital commitment),在最终规则生效后履行该承诺的交易,可适用该例外,豁免Part 851项下管控。这意味着,现行规则与最终规则之间的衔接并非简单的新旧法替换,而是需要根据交易发生时间分别适用。对于2025年1月2日至最终规则生效日期间的交易,应继续依据Part 850评估;对于最终规则生效后的交易,则按最终规则确定的监管范围、例外条件及申报要求审查,从而避免遗漏历史合规责任或误判未来交易风险。
二、监管范围的主要变化
除后文将详细展开讨论的敏感技术领域调整外,拟议规则还对受关注国家、受限外国人及受限国家安全交易类型作出多项修改。这些变化将影响投资者识别监管义务的方式,也使交易审查需要进一步关注被投资企业的股权与控制结构、资金来源及具体业务活动。
(一) 受关注国家范围扩展
拟议规则将中国(包括香港特别行政区和澳门特别行政区)继续列为受关注国家(country of concern),并将古巴、伊朗、朝鲜、俄罗斯以及马杜罗政权下的委内瑞拉纳入相关监管框架。
(二) 受限外国人认定框架调整
拟议规则对受限外国人(covered foreign persons)的定义及认定框架作出调整。根据拟议规则说明,现行规则下的受限外国人与“受关注国家人士”(person of a country of concern)及“受限活动”(covered activity)相互挂钩;而Title VIII及拟议规则改变了这一逻辑,仅以主体与受关注国家之间的关联来界定受限外国人,不再以该主体是否从事特定技术活动作为定义前提。同时,拟议规则将现行规则中受关注国家人士的若干主体类别(如受关注国家的公民或永久居民)直接并入受限外国人的定义之中,以防范通过身份转换或注册地变更规避监管。
在上述重构的基础上,拟议规则通过以下三个层次界定了受限外国人的范围。
1. 直接与基于所有权/控制关系的认定
拟议规则§ 851.208(a)(1)-(4)首先明确了直接纳入监管的主体类别,包括受关注国家的公民或永久居民(且同时并非美国公民或美国永久居民)、依其法律设立或主要营业地位于该国的实体,以及受关注国家政府及其代理人。
在此基础上,§ 851.208(a)(5)-(7) 通过三层逻辑将所有权与控制关系纳入识别框架:
(1)所有权穿透:由上述(a)(1)-(4)主体直接或间接合计持有50%或以上表决权、董事会表决权或股权的实体。
(2)控制权穿透:直接或间接受上述(a)(1)-(4)主体“指示或控制”(subject to the direction or control)的实体。
(3)二次穿透:由符合所有权穿透或控制权穿透条件的实体(即已被认定为受限外国人的中间实体),单独或合计、直接或间接持有50%或以上表决权、董事会表决权或股权的实体。
相较于现行规则,拟议规则值得关注的调整主要包括:一是将受相关主体指示或控制的实体作为独立认定路径,不再仅依赖于达到50%的股权或投票权门槛;二是将上述主体身份、所有权及控制关系认定标准整合至 受限外国人的定义之中。
2. 基于财务归属的扩展认定机制
现行规则相关条款已包含对财务归属关系的认定,拟议规则在此基础上作出以下调整:
(1)影响力要件:该实体须直接或间接持有一个或多个受限外国人(且该外国人须从事申报类或禁止类技术)的董事会席位、表决权或股权权益(不包括符合公开交易证券等豁免条件的权益),或指示/促成管理层、政策方向的其他合同权力。
(2)财务归属要件:该实体的收入、净收入、资本支出或运营费用四项关键财务指标中,任一项有超过50%来源于前述受限外国人。
(3)计算口径的明确化:如果某一家受限外国人贡献的金额不足50,000美元,该笔数据将被直接忽略,只有单家金额达到5万美元以上才会被计入;如同时与多家受限外国人存在财务联系,可将符合条件的金额合并计算(in aggregate),总额超过对应财务指标的50%即触发认定。数据来源上,优先采用最近一年的经审计财务报表;若无法获取,则依次采用未经审计的财务报表、独立评估报告,或基于善意作出的合理估计。
上述变化意味着,投资尽调不能仅停留在核查被投资企业的直接股东或是否列入现有制裁名单。投资人需要进一步穿透被投资企业的股权和控制结构,并重点核查其资金来源、收入构成及与其他受关注国家主体的财务联系。由于§ 851.208(a)(8)将四项财务指标中的任一项超50%作为触发条件,认定门槛相对较低,尽职调查中必须对目标企业的财务数据进行拆解分析,以判断其是否实质构成受限外国人。
(三) 进一步明确特定交易的纳入条件
拟议规则§851.209(a)列明七类受限国家安全交易(covered national security transaction),并设置兜底规定,以界定规则适用的交易范围。总体来看,拟议规则所列交易类型与现行规则下的交易类型基本一致,二者的主要区别主要在于具体适用要件和认定范围的调整。
相较于现行规则,本次拟议规则有两处值得关注:一是或有股权转换引入了知悉要件(knowledge element),即美国人士在转换时须知悉相关受限外国人从事禁止或申报技术;二是指示境外交易的适用范围从现行规则下的禁止类交易扩展至通知类交易。对于通过境外基金、关联主体或其他交易安排实施的投资,仍需结合交易结构、各方身份、投资标的及相关知悉情况判断,不能仅依据交易发生地或合同签署主体作出结论。
相较于上述监管范围的调整,敏感技术领域的变化更直接地决定被禁止的投资以及需申报的投资范围。下文将重点分析这些技术领域的具体范围、技术参数及其对相关投资活动的影响。
三、敏感技术领域的实质性变化
拟议规则对敏感技术领域的调整,是本次拟议规则的核心内容。与现行规则相比,拟议规则一方面延续既有敏感技术领域的监管框架,另一方面调整技术定义和具体适用门槛,并将高超音速系统、高性能计算与超级计算及生物技术纳入监管范围。
需注意的是,现行规则与拟议规则均采用禁止类交易与申报类交易的监管结构,但拟议规则进一步细化并引入了“禁止技术”(prohibited technology)与“申报技术”(notifiable technology)的定义,以具体技术活动及其适用条件作为判断交易性质的依据。具体而言,§851.226列明禁止技术的范围,§851.218列明申报技术的范围;在此基础上,§851.227与§851.219分别界定禁止类交易与申报类交易。
因此,合规分析需区分三个层次:第一,相关主体是否属于受限外国人;第二,该主体实际从事的技术活动属于禁止技术、申报技术,还是不在相关技术定义范围内;第三,拟议交易是否属于受限国家安全交易,以及是否因此触发禁止或申报义务。对于符合例外或豁免条件的交易,还需进一步分析相应规定的适用。
(一) 关键术语及其监管边界
1. 超级智能系统(Super Intelligence system)
拟议规则§851.232将SI系统定义为能够针对人类设定的目标生成内容,或作出影响现实或虚拟环境的预测、建议或决定的机器系统。该定义还覆盖全部或部分使用上述系统运行的数据系统、软件、硬件、应用程序、工具及实用程序,并明确包括智能体运行框架(SI agent harness)、具身智能系统和物理智能系统。工业机器人、人形机器人、四足机器人、其他移动机器人、自动驾驶车辆及无人系统,均可能落入该定义。
值得注意的是,任何SI系统的开发均被纳入禁止技术范围,规则不再为该领域设置单独的申报技术类别或可供投资者适用的技术能力门槛。美国财政部认为,现阶段模型能力不仅取决于训练算力,还受到合成数据、算法与架构优化、后训练技术及推理算力等因素影响,单一算力指标已难以有效区分系统能力。因此,拟议规则选择以开发活动作为主要判断标准。
2. 高超音速系统(Hypersonic systems)
拟拟议规则§851.215将高超音速系统定义为能够以马赫数5及以上的速度,在大气层或极低地球轨道持续飞行的运载工具或武器投送系统,列举的系统包括高超音速滑翔飞行器、高超音速巡航导弹、空射或航空弹道导弹、机动再入飞行器及可重复使用的高超音速飞行器。
该定义并未限定于纯军事系统,也可能覆盖具有民用或太空飞行用途的相关系统。财政部说明,该定义与《商务部管制清单》中的ECCN 9A011及《美国军品清单》第IV类相关物项相衔接。
3. 生物技术(Biotechnology)
与SI系统或量子计算机不同,拟议规则并未为“生物技术”设立统括性的术语定义,而是通过§851.226(r)–(u)直接列举了需要被纳入禁止范围的具体生物活动和技术参数,包括改造特定生物系统的活动、脑机接口、特定生物制造设备、测序技术及自动化实验平台等,具体内容将在下一部分展开。
该领域属财政部依据《国防生产法》授权,在法定列举领域之外主动增补的技术类别,反映出其关注的风险已不限于传统生物武器,而是延伸至可能支持军事、情报及监控能力的前沿生物技术。
(二) 禁止技术与申报技术
下表根据拟议规则的相关条文,对各技术领域的禁止技术与申报技术范围作一梳理。
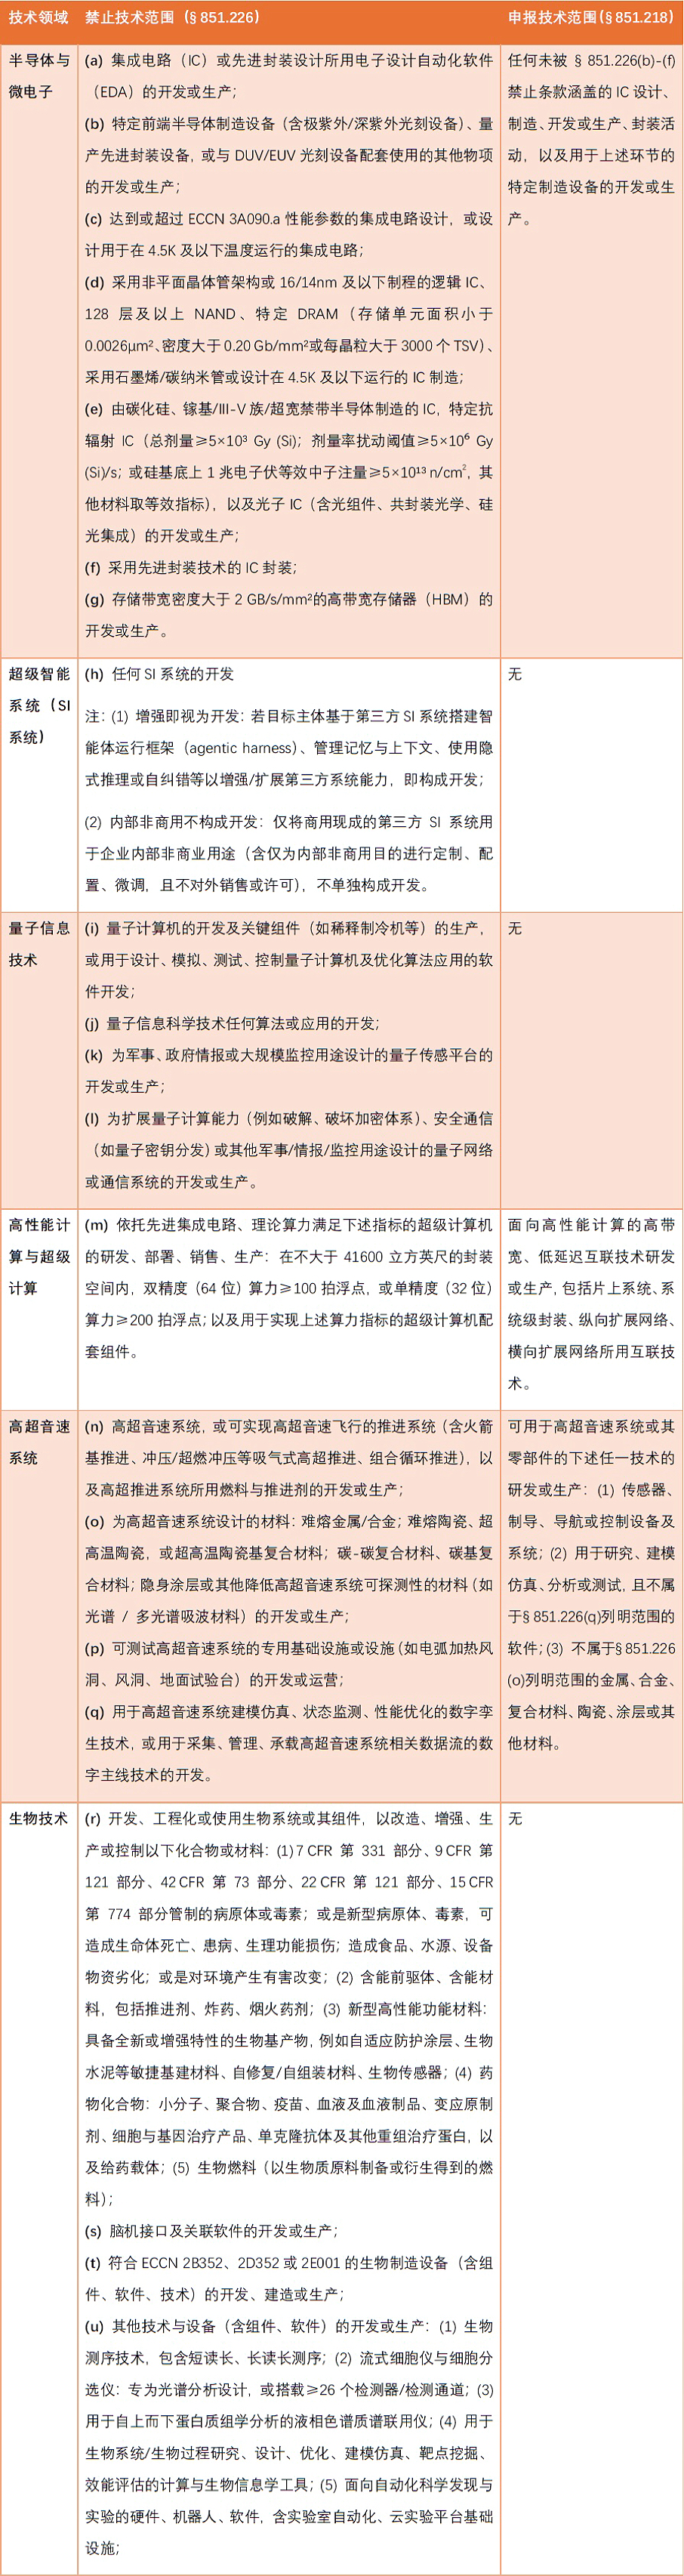
此外,根据§ 851.226(v),如果受限外国主体(或相关合资企业)正在从事上述任何申报技术业务,且该主体或其任何关联方、子公司被列入美国政府限制性名单之一(包括:实体清单(Entity List)、军事最终用户清单(MEU List)、被BIS定义为“军事情报最终用户”的主体、SDN清单、非SDN中国军工复合体企业清单(NS-CMIC清单)、1260H清单以及依据《生物安全法案》及《2026财年国防授权法案》第851条认定的重点关注生物技术企业清单),则该项原本属于申报类的技术活动将直接升级为禁止类。
(三) 技术领域扩围的实务影响
结合上述事实清单,本次拟议规则在敏感技术领域带来了以下几个值得关注的实务变化:
1. 监管领域从既有三大板块扩展至更广泛的战略技术产业链
现行规则主要围绕半导体与微电子、人工智能系统(AI系统)及量子信息技术建立框架。拟议规则明确纳入高超音速系统,依据法定授权增补生物技术,并调整了高性能计算及配套技术的范围。这意味着投资尽调需将高超音速飞行器的推进、材料、测试与数字化技术,以及脑机接口、生物制造设备等纳入筛查。对于业务横跨多个技术板块的企业,还需考虑不同条款叠加适用的可能。
2. SI系统与量子技术的监管逻辑发生转变
这两个领域的规则设计呈现出全有或全无的特征:其一,拟议规则将任何SI系统的开发(development)直接列为禁止技术,弱化了现行规则依据训练算力划分门槛的作用,实务中不再有未达算力门槛即可豁免的缓冲;其二,尽管《国防生产法》为量子技术设置了法定框架,但拟议规则未为其设定申报参数,相关活动主要通过禁止条款监管。因此,分析量子与SI技术投资时,需结合§851.232的定义及财政部对第三方系统集成、算法用途的解释逐案判断。
3. 技术参数优先于行业标签,产业链上下游需拆分审查
半导体领域的制程与性能指标、高性能计算的算力与体积参数、高超音速的Mach 5门槛及生物设备的通道数量,均直接决定适用结果。行业分类、企业宣传材料甚至主营业务,已不足以支持最终判断。特别是监管视线已延伸至产业链中上游(如EDA软件、光刻设备、先进封装、HBM),且同一条产业链上的不同主体会因参与环节不同而适用不同要求。尽调必须拆解目标企业的实际产品线和技术活动,精准划定哪些环节触发绝对禁止,哪些仅产生申报义务。
拟议规则对敏感技术领域的调整,不仅体现为受监管技术清单的扩充,更体现为定性逻辑与审查标准的实质转变:SI系统开发被整体纳入禁止技术范畴,量子信息技术未设置独立的申报参数,高超音速系统与生物技术构成新增监管领域。同时,半导体、高性能计算等既有领域的限制进一步延伸至产业链上游材料、设备及先进封装环节。
对于中国企业及跨境投资机构而言,上述变化意味着合规分析须从行业分类层面转向具体技术活动与参数层面。后续判断应聚焦于以下三个层面:投资标的实际从事何种技术活动;该活动是否满足拟议规则所列技术定义及参数门槛;相关投资是否构成受涵盖国家安全交易。须将技术事实与交易主体、股权结构及适用例外相结合,方可准确判断具体投资可能触发的禁止或申报义务。
[注]
[1] NPRM: Proposed Regulations to Implement Subtitle C of the Comprehensive Outbound Investment National Security (COINS) Act