
ARTICLES
专业文章
全球反商业贿赂规则比较:八个典型法域的特色制度(下篇)
全球反商业贿赂规则比较:八个典型法域的特色制度(下篇)
(五)马来西亚
基本规则介绍
马来西亚反商业贿赂法律体系以《马来西亚反腐败委员会法》(Malaysian Anti-Corruption Commission Act 2009,MACC Act)为核心,同时规制公共部门和私营部门的腐败行为。
《MACC法》规制本国向外国公职人员、私营部门人员提供或收受不当利益的行为。金钱、礼品、佣金、职位、服务等均可能构成受规制利益;无论直接提供还是通过顾问、中介等第三方输送,只要意图影响相关人员履职或获取不当商业利益,即可能构成犯罪。马来西亚公民、永久居民实施的境外行为,在符合条件时也可能受到管辖。[1]
2018年《MACC法》修订进一步引入商业组织责任:商业组织的董事、员工、合伙人以及为其提供服务或代表其行事的人员,为该商业组织取得或保留业务、获取经营优势而实施行贿的,可能触发商业组织责任;该制度也适用于在马来西亚开展全部或部分业务的外国商业组织,包括注册在马来西亚境外的商业组织。[2]上述范围与我国近期发布的《反跨境腐败法(草案)》存在相似之处,草案并未仅规制境内企业“走出去”过程中实施的腐败行为,也将境外人员、境外企业及其他组织在中国境内实施的特定跨境行贿行为纳入规制范围。
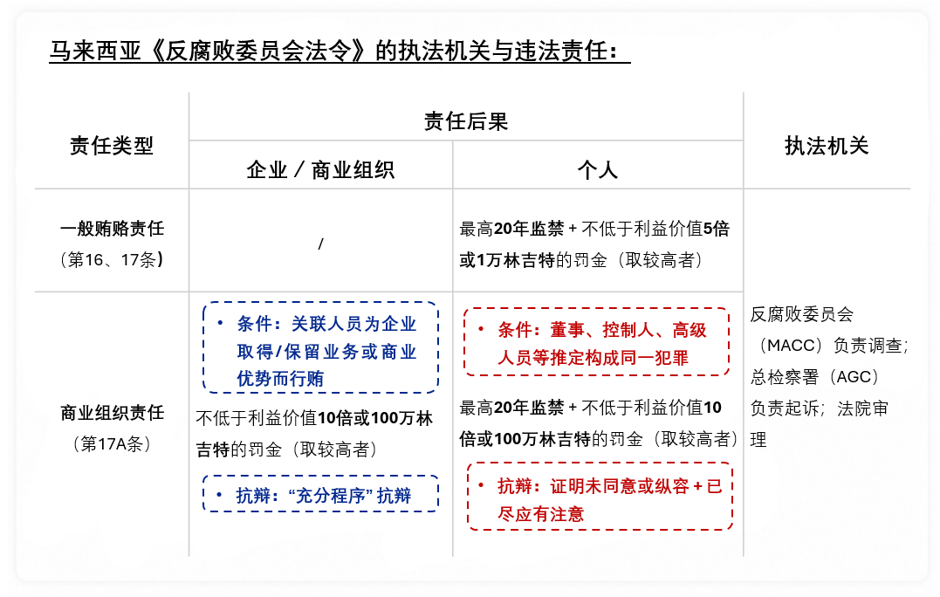
马来西亚的一般贿赂与商业组织贿赂责任具体如下所示:
特色规则介绍:管理层推定责任与T.R.U.S.T.五项原则
1. 管理层推定责任
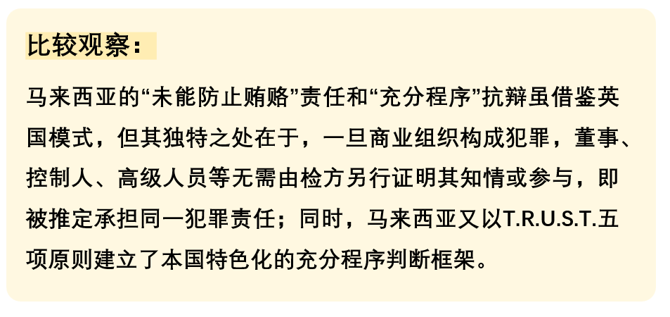
马来西亚在学习英国“未能防止贿赂”模式基础上,进一步建立了本国的企业反贿赂责任制度。商业组织因关联人员为企业利益实施行贿而构成犯罪时,在行为发生时担任其董事、控制人、高级管理人员、合伙人或实际参与企业事务管理的人员,将被推定实施了同一犯罪。有关人员只有证明该行为未经其同意或纵容,并且其已结合自身职责和具体情形尽到应有的预防注意,才能推翻该项推定。因此,管理层仅主张对具体行贿行为“不知情”通常并不足够,还需要证明其确已采取必要的监督和防范措施。[3]
2. T.R.U.S.T.五项原则
与英国法类似,《MACC法》也为商业组织设置“充分程序”抗辩:商业组织能够证明其事先已建立防止相关人员行贿的充分程序时,可以据此主张免责。判断程序是否充分,主要参照官方《充分程序指引》提出的T.R.U.S.T.五项原则,包括:
高层承诺(Top-Level Commitment):管理层明确反腐败立场并提供资源支持;
风险评估(Risk Assessment):识别业务、地区及第三方腐败风险;
控制措施(Undertake Control Measures):建立尽职调查、财务控制、礼品招待、举报等制度;
系统审查、监督与执行(Systematic Review, Monitoring and Enforcement):持续评估制度运行并监督、处理违规行为;
培训与沟通(Training and Communication):向员工及业务伙伴开展反腐败培训和要求传达。[4]
(六)新加坡
基本规则介绍
新加坡反商业贿赂法律体系以《防止贪污法》(Prevention of Corruption Act 1960,PCA)为核心,并由《刑法典》(Penal Code 1871)补充部分公职廉洁犯罪,由《贪污、贩毒及其他严重罪行(没收利益)法》(Corruption, Drug Trafficking and Other Serious Crimes (Confiscation of Benefits) Act 1992,CDSA)处理腐败所得追缴。
PCA同时规制公共部门和私营部门中的行贿、受贿行为,适用于公职人员、企业员工、代理人及其他代表他人处理事务的人员。金钱、礼品、贷款、佣金、职位、合同、服务等均可能构成受规制利益;无论直接给予还是通过第三方提供,只要作为影响相关人员履职、交易处理或获取不当便利的诱因或报酬,即可能构成犯罪。新加坡公民在境外实施的相关行为,也可能受到追诉。[5]
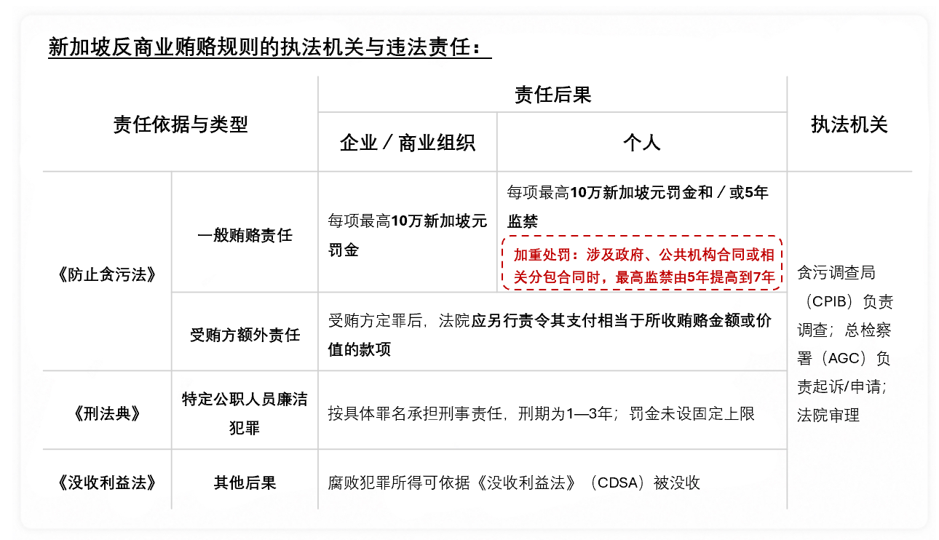
在上述框架下,新加坡的反商业贿赂执法机关与违法责任如下表所示:
特色规则介绍:特定公共部门的腐败推定
1. 由客观事实推定腐败意图
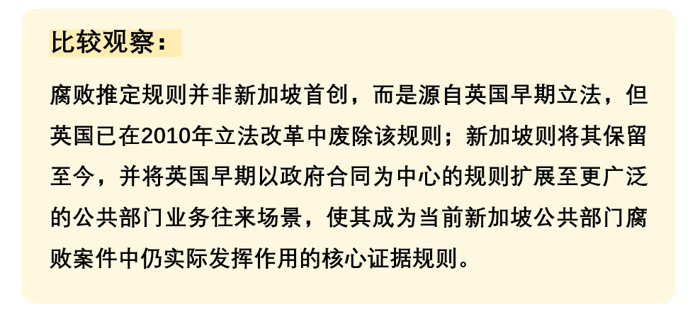
PCA在特定公共部门交易场景下设置了腐败推定:当政府、政府部门或公共机构工作人员收受利益,且利益提供方本人或其代理人与该机构存在或寻求业务往来时,法律推定该利益系作为影响职务行为的诱因或报酬而给予和收受。但普通私营企业之间的采购回扣、销售佣金或其他利益输送,原则上不适用该项推定。[6]
在上述情形下,检方须先证明三项客观基础事实:
确有金钱、礼品、贷款、服务或其他利益被支付、给予或收受;
利益接受方属于政府、政府部门或公共机构的工作人员;
利益提供方本人或其代理人与有关政府或公共机构存在或正在寻求业务往来。
上述事实成立后,即推定有关利益具有腐败性质,被告承担反证责任。通常情况下,检方需要证明“利益输送+腐败交换关系+腐败意图”;腐败推定适用时,证明结构则变为“检方证明利益输送+公共部门人员身份+业务往来关系→法律推定腐败性质→被告承担反证责任”。
因此,该项推定并未免除检方对利益输送等基础事实的证明责任,而是将最难直接证明的腐败目的和主观意图转由被告反证。
2. 由被告反证利益具有正当原因
腐败推定可以被推翻,但被告不能仅提出一种可能的无辜解释或制造合理怀疑,而是需要按照优势证据标准,证明有关利益输送更可能基于真实借贷、私人关系或其他正当原因。法院通常综合考虑利益金额、给予时间、双方关系、申报情况、合同及还款记录,以及是否存在隐蔽支付、虚假记录等因素;只有客观证据足以支持正当解释,才能推翻腐败推定。[7]
(七)沙特阿拉伯
基本规则介绍
沙特阿拉伯反商业贿赂制度以《反贿赂法》(1992年6月30日第M/36号皇家法令)为核心,主要规定公共部门和私营部门贿赂、贿赂中介、影响力交易等行为的犯罪构成及法律责任。在此基础上,《监督与反腐败局法》(2024年7月29日第M/25号皇家法令)强化腐败案件调查、追诉、资产追回和执法协调机制;《反洗钱法》和《政府招标和采购法》则分别从犯罪所得追缴和政府采购限制等方面提供补充约束。[8]
《反贿赂法》禁止以金钱、礼品、承诺或其他利益,换取有关人员实施、不实施或违反职责的行为,并规制通过代理人、中间人或指定第三人输送利益的情形。2018年修法进一步将私人企业、非营利组织和专业机构工作人员的特定受贿、行贿行为纳入刑事规制;此后的修法又将国际商业交易中的外国公职人员纳入规则范围。[9]
对于沙特《反贿赂法》而言,其主要执法机关和违法责任具体如下:

特色规则介绍:广义公职人员认定与企业衍生责任
1. 广义公职人员认定:部分私人主体因公共功能纳入贿赂规则
《反贿赂法》对公职人员采取扩展型认定,在传统政府工作人员之外,将部分具有公共职能或公共利益连接的私人主体纳入公共部门贿赂规则,包括:
政府或司法机关指定的仲裁员、专家,以及受政府委派执行特定任务的人员;
管理、运营或维护公共设施,或者直接提供公共服务的企业工作人员;
股份公司、政府参股公司及银行业机构的工作人员,以及相关董事和高级管理人员;
公益性协会工作人员及董事会成员;
国际商业交易中的外国公职人员以及国际组织工作人员。[10]
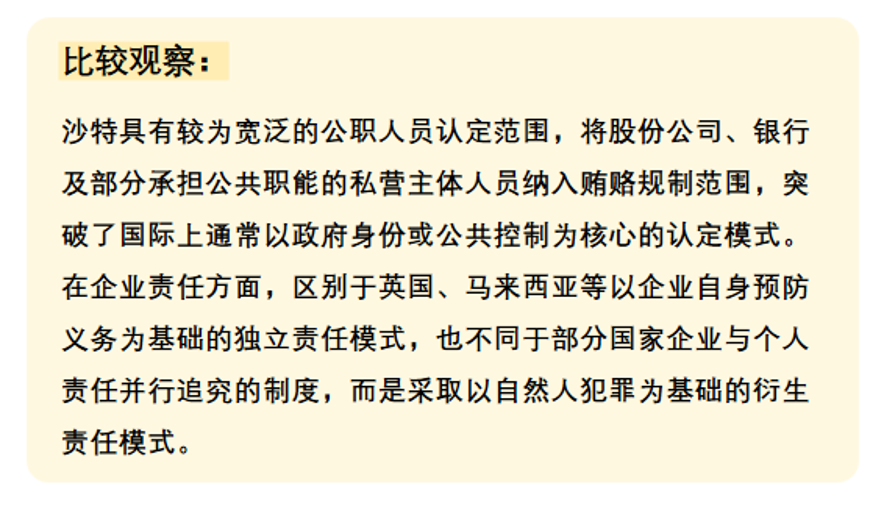
沙特的特殊之处在于,其并非仅以组织形式判断“公职人员”,而是结合人员承担的公共功能、服务性质以及与政府事务的连接程度进行扩展认定。
2. 与个人定罪相衔接的企业衍生责任
《反贿赂法》下的企业责任以自然人犯罪为前提。当企业管理人员或员工为企业利益实施贿赂并被定罪时,企业可进一步承担责任,包括最高相当于贿赂价值十倍的罚款,以及在一定期限内被禁止与政府部门和公共法人机构订立合同。该制度不属于企业与个人之间的连带责任,也不同于独立的企业未能防止贿赂责任,形成了具有沙特特色的“个人实施贿赂并被定罪—证明行为服务于企业利益—企业承担衍生责任—罚款及政府合同限制”责任链条。[11]
(八)哈萨克斯坦
基本规则介绍
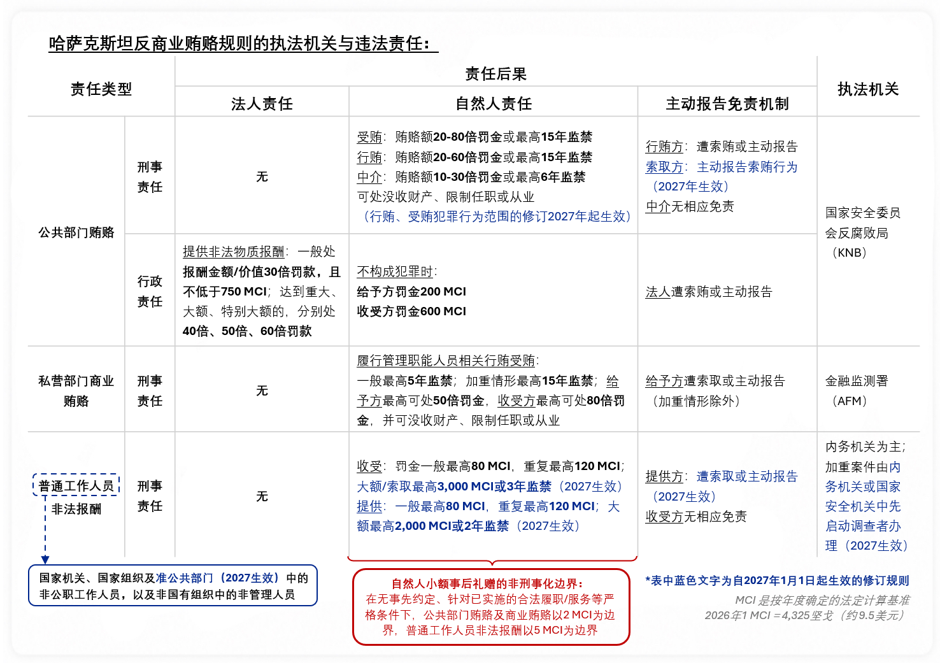
哈萨克斯坦反商业贿赂制度以《刑法典》(2014年第226-V号法典)为核心,并按照相关人员身份和职能形成分层规制:对公职人员及依法视同公职人员,规制公共部门受贿、行贿及贿赂中介行为;对商业或其他组织管理人员,规制商业贿赂;对普通工作人员,则规制其非法收受与履职有关的报酬。《反腐败法》(2015年第410-V号法律)主要规定风险预防、利益冲突、举报保护及合规治理机制;《行政违法法典》(2014年第235-V号法典)则补充规定非法物质报酬及法人行政责任。[12]
近期,哈萨克斯坦进入反腐败规则集中修订阶段。2026年通过的第311-VIII号和第312-VIII号修法,对反腐败预防机制以及刑事、行政责任规则进行了调整。其中,部分行政责任和组织治理修改已于2026年生效;部分扩大刑事规制范围、调整商业贿赂及普通工作人员非法报酬规则的内容,将自2027年1月1日起施行。[13]
在上述新规框架下,各类违法行为对应的责任后果及执法机关如下表所示:
特色规则介绍:准公共部门合规服务与法人责任缺口
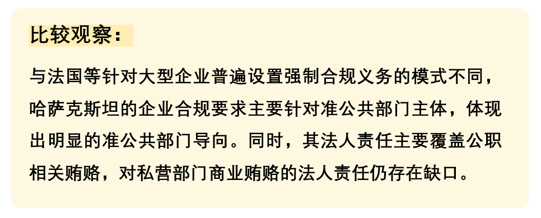
哈萨克斯坦企业反腐败制度呈现明显的公共部门导向:一方面,强制性反腐败合规义务主要配置于准公共部门主体;另一方面,法人责任也主要集中于公职相关贿赂行为,对私营部门商业贿赂的法人责任覆盖相对有限。
1. 企业强制合规义务主要指向准公共部门
哈萨克斯坦要求准公共部门主体建立反腐败合规机制,设置合规部门或指定责任人员,履行腐败风险分析、制度审查、培训、举报处理和反腐败措施监督等职责;普通私营企业原则上可以自愿设置,但无同等的普遍强制义务。
“准公共部门主体”主要以国家所有、国家参股或国家控制为连接点,包括:
国有企业;
国家作为创设人、出资人或股东的有限责任合伙企业和股份公司;
国家福利基金、国家管理控股公司、国家控股公司和国家公司;
上述主体依法控制的子公司、受控制企业及其他关联法人。
合规职能还具有较强的独立性要求。2026年第311-VIII号修法进一步明确,相关合规部门或责任人员应独立于执行机构和企业管理人员履职,并向董事会、监事会或其他独立治理机构报告;其任命、任期、人员配置和薪酬等事项由相应治理机构决定。[14]
2. 法人腐败责任主要集中于公职相关贿赂
与合规义务相对应,哈萨克斯坦在法人事后责任方面同样表现出明显的公共部门导向,整体覆盖仍较有限。
实施公共贿赂、商业贿赂等行为的管理人员、员工或中介应承担刑事责任,但法人并不存在与自然人腐败犯罪普遍对应的刑事责任。现行法人责任主要体现为《行政违法法典》规定的“法人提供非法物质报酬”行政责任,重点针对法人向公职人员、依法视同公职人员、外国公职人员等提供非法利益的行为。2026年修法提高了相关行政罚款,但未改变这一基本结构。[15]对于纯私营部门商业贿赂,相关管理人员等自然人可以被追究刑事责任,但就企业本身仍缺少相对应的普遍法人刑事或行政责任机制。
三、八国规则的横向比较与企业启示
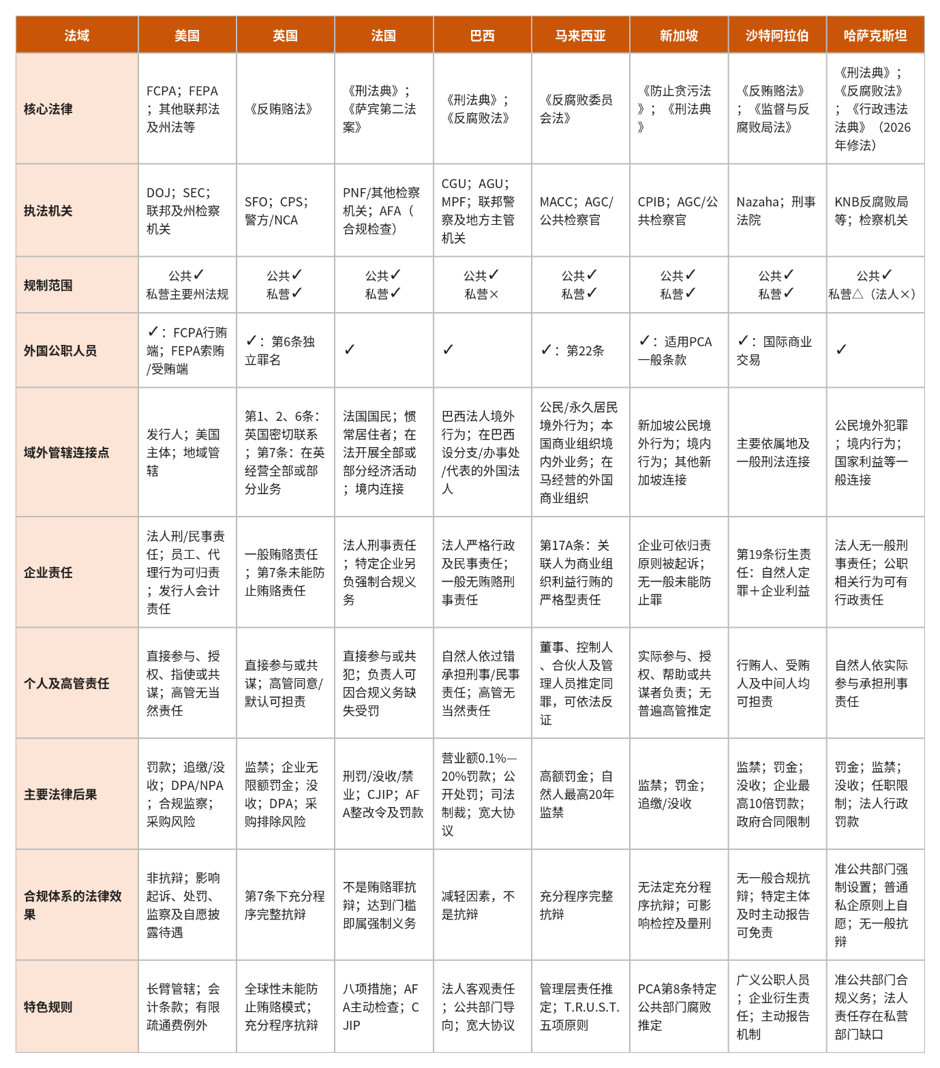
(一)八国反商业贿赂规则汇总对比表
(二)对中国企业全球反贿赂管理的共同启示
综合主要法域的反商业贿赂规则可以发现,全球反贿赂监管正在从针对单一违法行为的事后追责,逐步转向对企业整体治理能力、管理层履职情况和合规体系有效性的综合评价。不同法域虽然在企业责任认定、合规抗辩、管理层责任等方面存在差异,但共同趋势是:企业不仅需要避免直接实施贿赂行为,更需要建立与自身经营风险相匹配的预防、发现和处置机制。
基于上述趋势,中国企业在推进全球化经营过程中,应逐步构建以风险前置识别、组织穿透管理、业务全过程控制和持续整改提升为核心的反贿赂管理模式。具体而言,可以重点关注以下方面:
1. 建立“全球统一底线+本地规则补充”的制度架构
跨国企业需要建立适用于集团境内外主体的统一合规底线,明确禁止向公共部门和私营部门贿赂、直接或间接利益输送以及利用第三方实施违规行为等基本要求。对于不同法域在公职人员范围、企业责任认定、合规体系法律效果等方面的差异,则通过国别指引或风险清单进行补充,实现对境外经营活动的有效管理,避免海外业务成为合规管理盲区。
2. 建立“总部—海外机构—业务一线”的穿透式管理机制
海外腐败风险通常发生于境外子公司、项目团队或业务人员的具体经营活动中,仅依靠总部制度输出难以有效防控。企业需要建立总部统筹、海外机构落实、业务一线执行的管理体系,通过明确职责分工、加强信息反馈和强化监督机制,实现对境外经营活动的有效穿透管理。
3. 将反贿赂风险评估嵌入海外业务决策
反贿赂管理的重点应从事后发现问题转向事前识别风险。企业应将腐败风险评估嵌入市场进入、海外投资(含合资合作)、项目投标、政府审批等业务决策环节,并覆盖重大交易的全过程,重点关注交易对象性质、政府关联程度、业务模式、第三方参与情况及利益安排合理性,避免在业务实施后才进行补充审查。
4. 将第三方管理从准入审查转变为全过程管理
代理商、顾问、中介、供应商及其他合作伙伴是跨境贿赂风险的重要传导渠道。企业不能仅在合作开始前进行背景调查,而应将第三方管理贯穿合作全周期,持续关注其业务真实性、费用合理性以及代表企业与政府或客户开展活动的过程,并将管理要求传导至第三方。
5. 特别关注传统贿赂形式之外的隐蔽腐败风险
企业应从“对象识别”和“利益识别”两个维度识别较为隐蔽的反贿赂风险。一方面,反腐败风险对象范围不断扩大,除传统政府官员外,还可能涉及具有公共职能或公共关联的人员,同时企业责任也逐渐延伸至员工、代理商、顾问等代表企业开展业务活动的关联人员;另一方面,不当利益的形式也不再局限于现金支付,还可能表现为礼品招待、旅行安排、就业机会、商业优惠、赞助捐赠等各种利益安排。因此,企业应关注交易背后的真实目的、利益流向和商业合理性,避免通过正常商业活动形式掩盖不当利益输送。
6. 建立或完善举报、调查和整改闭环机制,确保合规体系持续有效运行
不同法域对企业合规体系的法律效果虽然不同,但均越来越重视企业是否采取了与风险相匹配的防范措施。成熟的反腐体系不仅要求企业建立规范,更要求具备及时发现和处理问题的能力。企业应建立覆盖境内外机构的举报、调查和整改机制,明确风险预警报告、调查处置和整改落实流程,对发现的问题及时响应并形成闭环管理。同时,应通过风险评估、监督检查、举报处理、调查记录和整改验证等资料,证明反贿赂体系已经实际运行,并能够持续发现风险、纠正问题和优化管理。
[注]
[1] 参见《2009年马来西亚反贪污委员会法》第3、16、17、22、66条。
[2] 参见《2009年马来西亚反贪污委员会法》第17A(1)—(2)、17A(8)条;《2018年马来西亚反贪污委员会(修正)法》(A1567号法令)第4条。
[3] 参见《2009年马来西亚反贪污委员会法》第17A(3)条。
[4] 参见《2009年马来西亚反贪污委员会法》第17A(4)—(5)条;马来西亚首相署:《根据〈2009年马来西亚反贪污委员会法〉第17A(5)条制定的充分程序指南》(2018年),原则一至五。
[5] 参见新加坡《1960年防止贪污法》第2、5—7、37条;《1992年贪污、贩毒及其他严重罪行(没收利益)法》第4条及附表一。
[6] 参见新加坡《1960年防止贪污法》第8条。
[7] 参见Teo Keng Chuan v Public Prosecutor [2001] SGHC 49,第31—32段;Tey Tsun Hang v Public Prosecutor [2014] SGHC 39,第69段。
[8] 参见沙特阿拉伯《反贿赂法》第1—12、15、18条;《监督与反腐败局法》;2024年7月29日第M/25号皇家法令第3条。
[9] 参见沙特阿拉伯《反贿赂法》第8(7)条、第9 bis (1)—(2)条。
[10] 参见沙特阿拉伯《反贿赂法》第8条。
[11] 参见沙特阿拉伯《反贿赂法》第19条。
[12] 参见《哈萨克斯坦共和国刑法典》第247、253、366—368条;《反腐败法》;《行政违法法典》第678条。
[13] 参见哈萨克斯坦共和国2026年6月12日第311-VIII号法律第2条;同日第312-VIII号法律第2条。
[14] 参见《反腐败法》第16(3)条;哈萨克斯坦共和国2026年6月12日第311-VIII号法律(关于反腐败合规服务的修订)。
[15]参见《哈萨克斯坦共和国行政违法法典》第 676 条(2026 年 6 月第 312‑VIII 号法律修订)。